INEVITABILMENTE, LA BUONA NOTIZIA REPERIBILE DAI QUOTIDIANI ECONOMICI DI QUESTI ULTIMI GIORNI, SECONDO CUI E’ VICINA UN’ULTERIORE RIDUZIONE DEI TASSI DI INTERESSE SUI MUTUI, DA PARTE DELLA BCE, PORTA A VALUTARE ATTENTAMENTE IL POTENZIALE ACQUISTO DELLA CASA, CON LA STIPULA DI UN MUTUO, MA ANCHE ALLA VALUTAZIONE DI POTER SOSTITUIRE, RINEGOZIARE UN MUTUO GIA’ ESISTENTE, OPPURE DI PROCEDERE CON LA RELATIVA SURROGA, PER COLORO CHE ABBIANO GIA’ STIPULATO UN MUTUO IMMOBILIARE: ESAME SOMMARIO DELLE TRE SOLUZIONI, ALTERNATIVE TRA DI LORO – IL CONSIGLIO NAZIONALE DEL NOTARIATO HA PUBBLICATO SUL PROPRIO SITO WEB, UN PRONTUARIO RIASSUNTIVO, PER IL CITTADINO, ILLUSTRANDO GLI ASPETTI SALIENTI DELLE TRE DIVERSE SOLUZIONI – SUL SITO WEB DELLA FONDAZIONE ITALIANA DEL NOTARIATO E’ REPERIBILE UN ELABORATO INERENTE ALLE CASISTICHE IN CUI E’ NECESSARIO L’INTERVENTO DEL NOTAIO NELLA RINEGOZIAZIONE DEI MUTUI – LA BANCA D’ITALIA HA PUBBLICATO UNA GUIDA, MOLTO UTILE PER IL CITTADINO, DAL TITOLO “IL MUTUO PER LA CASA, IN PAROLE SEMPLICI”, CON CUI VENGONO TRATTATE ESAUSTIVAMENTE LE VARIE SFACCETTATURE INERENTI ALLA STIPULA DI UN MUTUO IMMOBILIARE – DETRAZIONE INTERESSI PASSIVI SUL MUTUO IMMOBILIARE RINEGOZIATO: ESEMPIO PRATICO.
L’estate sta volgendo al termine; tuttavia, pare sia tempo di buone notizie, per la politica monetaria internazionale e, di conseguenza, anche di quella italiana.
E’ di questi giorni, la tanto attesa decisione della Federal Reserve Americana (FED), nonché della Banca Centrale Europea (BCE), dell’ulteriore riduzione dei tassi di interesse che sono destinati a diminuire ancora.
Come si può evincere dal seguente link internet https://www.ilsole24ore.com/radiocor/nRC_22.08.2025_16.08_36410364, sul quotidiano “Il Sole 24 ore” del 22/08/2025, “la Fed vede ora le condizioni per tornare a tagliare i tassi di interesse già nella prossima riunione di settembre”. L’evoluzione della situazione economica dipende molto dai riflessi che scaturiranno, in seguito ai dazi doganali che l’amministrazione Trump ha imposto ai partners commerciali.
La Banca Commerciale Europea è già intervenuta con l’ottavo taglio consecutivo del costo del denaro, il 05/06/2025. (vedasi al link internet sottostante l’articolo pubblicato sul quotidiano on line “PMI” nella medesima data), dal titolo “Costo del denaro in calo: la BCE taglia i tassi di 25 punti base”.
Indubbiamente, quelli succitati sono segnali positivi, per chi intende comprare casa, o comunque effettuare investimenti immobiliari poiché, come risaputo, tassi di interesse più bassi, significa ottenere mutui più leggeri.
In un recente passato, ci eravamo già occupati dell’argomento “mutui”, con un articolo pubblicato sul nostro sito web in data 29/10/2024, avente titolo “Mutuo Ipotecario”, reperibile al seguente link internet, https://notaiosibille.it/mutuo-ipotecario/, cui si rimanda il lettore, per un previo necessario approfondimento, a corredo del presene articolo.
In condizioni di potenziale riduzione di tasso di interesse, come è auspicabile, dalla lettura dei quotidiani on line succitati, ci sono tre possibili soluzioni, alternative tra di loro, da valutare attentamente:
- Sostituzione del mutuo: questa procedura, adottata eventualmente, anche per avere ulteriore liquidità a disposizione, prevede di poter estinguere il mutuo già esistente, sottoscrivendo un nuovo mutuo, a condizioni migliori, con la propria banca mutuataria, oppure con una banca diversa; ciò comporta l’estinzione del vecchio mutuo e la stipula di un nuovo mutuo, con la relativa iscrizione di una nuova ipoteca a favore della banca mutuante (con contestuale cancellazione dell’ipoteca esistente). Questa operazione può essere particolarmente onerosa, poiché il mutuatario deve accollarsi tutti i costi e controlli di legalità pertinenti;
- Rinegoziazione del mutuo: trattasi di un accordo che viene suggellato tra la banca mutuante e il cliente mutuatario, ridefinendo alcune condizioni del mutuo esistente; ad esempio, la riduzione dello “spread”, ossia del guadagno ritraibile dalla banca, rispetto all’Irs o all’Euribor, (quale tasso di interesse che la banca mutuataria corrisponde al mercato interbancario, per procurarsi il denaro necessario), oppure la durata del mutuo, ridefinendo il numero delle rate previste dall’iniziale piano di ammortamento, il tasso di interesse applicato, il passaggio da tasso variabile a tasso fisso; (o viceversa); queste modifiche, singolarmente o cumulativamente, dipendenti dalla volontà delle parti contraenti del mutuo esistente, richiedono però che l’importo del residuo debito da pagare resti invariato.
Secondo le disposizioni previste dalla Legge n.244/2007 (Legge Finanziaria per l’anno 2008), è sempre possibile per il creditore originario (banca mutuante) e per il cliente (mutuatario), pattuire la modifica delle condizioni esistenti del contratto di mutuo in vigore, senza dover sostenere delle spese, ricorrendo alla sottoscrizione di una scrittura privata, che può anche non essere autenticata, ossia senza l’intervento del Notaio.
- Surrogazione del mutuo: con questa procedura, introdotta dal Legislatore con l’art. 120- quater del TUB (Testo Unico Bancario – D. Lgs. n. 385 del 01/09/1993), il mutuatario stipula un nuovo mutuo, con una banca diversa da quella con cui aveva stipulato il mutuo originario, (che viene contestualmente estinto, con la sottoscrizione del nuovo mutuo), a condizioni economiche migliori, rispetto alle precedenti (condizione sine qua non, affinché possa avvenire la surroga); ciò è possibile mantenendo le condizioni di portabilità del mutuo, ossia le garanzie prestate dal cliente mutuatario, alla nuova banca mutuante, devono essere le medesime, prestate alla precedente banca, compreso l’importo dell’ipoteca iscritta alla Conservatoria dei Registri Immobiliari, a favore della nuova banca mutuataria, che dovrà essere del medesimo importo dell’ipoteca iscritta, all’atto della stipula del mutuo originario. Inoltre, viene richiesto, quale altro requisito imprescindibile, che il nuovo mutuo sia sottoscritto per un importo pari al residuo debito del mutuo originario. Con questa modalità, non sono previsti costi, neppure l’onorario notarile e spese accessorie conseguenti, a carico del cliente mutuatario. Ogni spesa sarà a carico della nuova banca mutuataria, che si occuperà del versamento di quanto dovuto, per l’istruttoria, per la perizia dell’immobile, nonché dell’onorario notarile ed oneri accessori conseguenti, per la stipula del rogito notarile, con il quale si trasferisce l’ipoteca a favore della medesima.
Si evidenzia che, l’unico costo a carico del cliente mutuatario è l’imposta dovuta per l’iscrizione della portabilità nella Conservatoria dei Registri Immobiliari.
Ai sensi del D.L. n.70/2011, la procedura della surrogazione del mutuo è destinata ai soli contratti di mutuo stipulati dalle persone fisiche o dalle micro-imprese.
Qualunque patto, sorto anche dopo la stipulazione del mutuo, che impedisca la surrogazione del mutuo, oppure che preveda degli oneri da sostenere da parte del cliente mutuatario, è da considerarsi nullo.
E’ previsto, dalla normativa pertinente la surrogazione del mutuo, il rispetto del termine di 30 giorni lavorativi, da quando il cliente mutuatario formula la richiesta di surrogazione alla nuova banca, di acquisire dalla banca originaria l’importo esatto del residuo debito. Nel caso in cui, detto termine non sia rispettato, per cause dipendenti dalla banca originaria, quest’ultima dovrà corrispondere al cliente mutuatario una “penalità”, nella misura dell’1% del valore del mutuo, per ciascun mese o frazione di mese di ritardo.
Con l’entrata in vigore del c.d. “Decreto Bersani”, convertito nella Legge n.40/2007, la procedura è stata snellita per il cliente mutuatario; in primis, è stata soppressa la necessità di dover pagare una penalità alla banca mutuante originaria, per l’estinzione anticipata del mutuo, su iniziativa del cliente, come avveniva in precedenza.
Preme evidenziare che, sia nel caso della surrogazione, sia nel caso dirinegoziazione, i benefici fiscali riconosciuti al contribuente (cliente mutuatario) restano immutati; inoltre, non è previsto alcun limite, al numero di volte in cui il cliente mutuatario possa ricorrere alla surrogazione, o alla rinegoziazione del mutuo.
IL CONSIGLIO NAZIONALE DEL NOTARIATO HA PUBBLICATO SUL PROPRIO SITO WEB, UN PRONTUARIO RIASSUNTIVO, PER IL CITTADINO, ILLUSTRANDO GLI ASPETTI SALIENTI DELLE TRE DIVERSE SOLUZIONI.
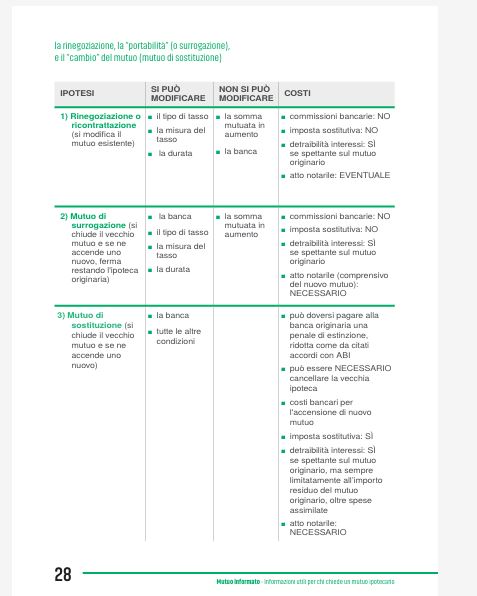
Dal sito web del Consiglio Nazionale del Notariato, è reperibile al seguente link internet https://www.notariato.it/wp-content/uploads/Mutuo_Informato_rinegoziazione.pdf, un immediato “prontuario”, dal titolo “La rinegoziazione, la “portabilità” (o surrogazione), e il “cambio” del mutuo (mutuo di sostituzione)”.
Trattasi di una guida “come fare per”, molto utile, per chi cerca soluzioni immediate, pratiche, senza dover leggere un “tomo” di biblioteca, soprattutto quando l’approccio all’argomento in questione viene fatto da una persona che non dispone di competenze nel settore specifico.
In detta guida, vengono esaminate le diverse caratteristiche delle singole procedure, fornendo al lettore un “input” su come procedere, riassunte a pagina 28), di cui allo screenshot di seguito riportato:
Per necessità di maggiore approfondimento dell’argomento sulla rinegoziazione dei mutui, si segnala la pubblicazione dello Studio n.696-2008/C emanato dal Consiglio Nazionale del Notariato, di un elaborato dal titolo “La rinegoziazione dei mutui”, reperibile dal sito della Fondazione Italiana del Notariato, al seguente link internet:
https://elibrary.fondazionenotariato.it/approfondimento.asp?app=43/studicnn/Studio696-2008-C&tipo=3
SUL SITO WEB DELLA FONDAZIONE ITALIANA DEL NOTARIATO E’ REPERIBILE UN ELABORATO INERENTE ALLE CASISTICHE IN CUI E’ NECESSARIO L’INTERVENTO DEL NOTAIO NELLA RINEGOZIAZIONE DEI MUTUI.
Da tale elaborato, dal titolo “La rinegoziazione del mutuo tra le parti contraenti”, reperibile al seguente link internet https://elibrary.fondazionenotariato.it/articolo.asp?art=23/2306, emerge che “..….l’intervento notarile è necessario per il rilascio di un titolo esecutivo [nota 3] e per l’iscrizione di ipoteca ex artt.2821-2835. Quale modificazione contrattuale, per diffusa opinione giurisprudenziale, [nota 4], la rinegoziazione dovrà avere la forma minima del contratto al quale accede. Dunque per il mutuo bancario, la forma scritta”. Segue un esame molto approfondito delle situazioni in cui è necessario l’intervento notarile, di cui si riporta un estratto di quanto indicato a pagina 1) e 2) di detto elaborato, non potendo dedicare un’esauriente trattazione delle singole fattispecie, per brevità di spazio:
“Dunque, per entrare nello specifico, a seguito della rinegoziazione del finanziamento ipotecario, si possono avere in astratto tre situazioni:
- la necessità della pubblicità immobiliare e pertanto dell’intervento notarile. La pubblicità sarebbe in questo caso necessaria per la costituzione di un diritto (ad esempio una nuova iscrizione ipotecaria) o per la legittimazione [nota 5] all’esercizio di un diritto [nota 6];
- la mera opportunità di una pubblicità immobiliare per rendere opponibile o conoscibile una modificazione dei dati inerenti l’iscrizione ipotecaria a terzi;
- la superfluità della pubblicità immobiliare”.
A corredo, per facilitare un’immediata consultazione delle diverse casistiche della necessità dell’intervento notarile, di seguito si riporta con copia/incolla, la tabella riassuntiva, pubblicata a pagina 5) + 6) di detto elaborato:
Esemplificazione dei casi di intervento notarile
Da queste osservazioni emerge quindi una casistica che può essere usata come indicazione di massima nello svolgimento dell’attività notarile. Si riporta di seguito una tabella riassuntiva.
| Effetto della rinego- ziazione | “nuovo finan- ziamento” | Modifica clausola interessi | Modifica penali per estinzione anticipata (in miglio- ramento per il debitore) | Modifica dati catastali bene immobile indicato nella nota di iscrizione | Proroga della durata del mutuo |
| Necessità di intervento notarile e motivazione | titolo esecutivo; pubblicità immobiliare | ||||
| Opportunità di intervento notarile. Motivazione | Per la pubblicità immobiliare | Per la pubblicità immobiliare | |||
| Intervento notarile non necessario | X | X | |||
| Annotazione od iscrizione | Iscrizione | Annotazio- ne (se la modifica non aumenta la somma degli interessi liquidata nella nota originaria) Iscrizione se va oltre il limite previsto oppure annotamento con funzione di iscrizione | Annotazione |
LA BANCA D’ITALIA HA PUBBLICATO UNA GUIDA, MOLTO UTILE PER IL CITTADINO, DAL TITOLO “IL MUTUO PER LA CASA, IN PAROLE SEMPLICI”, CON CUI VENGONO TRATTATE ESAUSTIVAMENTE, LE VARIE SFACCETTATURE INERENTI ALLA STIPULA DI UN MUTUO IMMOBILIARE.
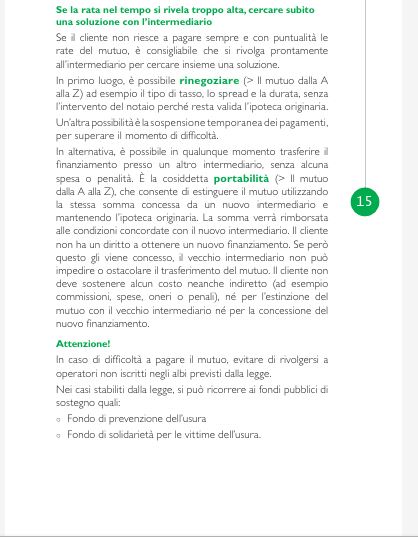
Trattasi di un’ulteriore guida “come fare per”, una sorta di “abbecedario” da seguire, passo passo, secondo le problematiche che vengono a crearsi, da consultare prima della fase della negoziazione delle condizioni con la banca mutuante, nonché nel corso della durata del mutuo.
Con particolare riferimento all’argomento della rinegoziazione e della surroga del mutuo, a pagina 15) di detta guida, viene pubblicato quanto di seguito riportato con copia/incolla:
DETRAZIONE INTERESSI PASSIVI SUL MUTUO IMMOBILIARE RINEGOZIATO: ESEMPIO PRATICO.
E’ risaputo che, nel mondo fiscale, sono numerosissime le casistiche da applicare per la detrazione degli interessi passivi bancari, ai fini IRPEF, inerenti al mutuo ipotecario, sottoscritto per l’acquisto della propria abitazione principale.
Si evidenzia che, già con la pubblicazione dell’articolo sul nostro sito web, in data 29/10/2024, avente titolo “Mutuo ipotecario”, reperibile al seguente link internet, https://notaiosibille.it/mutuo-ipotecario/, era stato illustrato un esempio empirico, inerente alla detraibilità degli interessi passivi bancari, ai fini IRPEF, su un mutuo ipotecario.
Tuttavia, a corollario del presente articolo, si ritiene opportuno fornire un ulteriore esempio pratico, sia pure con elementi diversi, rispetto all’esempio precedente.
Innanzitutto, preme ricordare che, con l’art.15, comma 1, lett. b) TUIR (Testo Unico delle Imposte sui redditi – D.P.R. n.917/86), in caso di mutuo ipotecario stipulato per l’acquisto dell’abitazione principale e delle eventuali relative pertinenze, al contribuente intestatario del mutuo, spetta una detrazione ai fini IRPEF, pari al 19% degli interessi passivi e relativi oneri accessori (quale, ad esempio, la spesa sostenuta per il pagamento delle rate di mutuo), nonché delle quote di rivalutazione dipendenti dalle clausole di indicizzazioni, su un importo massimo di euro 4.000,00, sostenuti nel corso di un anno solare.
Nel caso in cui il mutuo ipotecario venga estinto, stipulandone uno nuovo, anche con una banca diversa dalla precedente, compresa l’ipotesi di surrogazione del mutuo, per volontà del debitore (art. 120-quater, comma 8, D.Lgs. n.385/1993), il diritto alla detrazione degli interessi passivi deve essere calcolato su un importo non superiore alla quota residua del capitale del mutuo estinto, maggiorata delle spese ed oneri accessori, con l’estinzione del vecchio mutuo e la stipula di un nuovo mutuo.
La formula finanziaria da applicare è la seguente:
X (interessi detraibili ai fini Irpef) = 100 x (quota residua del mutuo originario + oneri accessori)
______________________________________________
importo del nuovo mutuo stipulato
Si ipotizzi il caso del Sig. Rossi Antonio (quale nome di fantasia) che, nel corso dell’anno 2024, ha rinegoziato il mutuo stipulato con la banca, per l’acquisto della propria abitazione principale e relative pertinenze, sostenendo spese notarili ed oneri accessori, per euro 1.500,00.
Alla data della rinegoziazione del mutuo, il debito residuo era di euro 180.000,00, oltre a rate scadute non pagate per euro 3.000,00 e un rateo di interessi per il periodo in corso per euro 2.000,00.
In seguito alla rinegoziazione del mutuo, la banca mutuante concede un nuovo mutuo ipotecario di euro 200.000,00
Applicando la formula finanziaria su indicata, avremo il seguente calcolo:
X (interessi passivi detraibili ai fini IRPEF) = 100 x (180.000,00+3.000,00+2.000,00)
_______________________________
200.000,00
Dal calcolo su esposto, emerge che la percentuale degli interessi passivi bancari detraibili ai fini IRPEF, che il Sig. Rossi Antonio poteva riportare, quale onere detraibile, nel quadro RP della propria dichiarazione dei redditi persone fisiche, relativa all’anno 2024, sul mutuo ipotecario rinegoziato, era del 92,50% dell’importo degli interessi passivi pagati nell’anno 2024, relativamente a detto mutuo rinegoziato, con il limite massimo su cui calcolare detta percentuale, di euro 4.000,00 complessivi, nel corso dell’anno 2024.
Dalla lettura del presente articolo, al lettore risulta palese che, stante la numerosa casistica di situazioni possibili, inerenti alla sostituzione/rinegoziazione/surrogazione del mutuo immobiliare, che possono presentarsi, è imprescindibile affidarsi al Notaio di fiducia, con una pluriennale esperienza professionale nel settore specifico, con le necessarie competenze, tali da permettere sonni tranquilli al Cliente.