Come risaputo, la normativa inerente ai bonus fiscali, in materia di edilizia, presente nel nostro ordinamento da parecchi anni ormai, è decisamente corposa, spesso non chiara e soggetta al libero arbitrio dell’interprete. A suffragio, per cercare di fugare alcuni dei numerosi dubbi, che sorgono a chi deve applicare le norme, periodicamente e posteriormente all’emanazione di normativa rilevante, interviene l’Agenzia delle Entrate emanando, oltre che documenti di prassi, quali Circolari, Risoluzioni, Risposte ad interpello, anche delle “guide”, quale supporto per il contribuente, sulle procedure da adottare, per le pratiche da predisporre, per usufruire delle agevolazioni fiscali, qualora richieste. Una di queste, pubblicata a giugno 2025, riguarda “Tutte le agevolazioni della dichiarazione 2025”. All’interno della medesima è presente un’esauriente sezione dedicata al Recupero del Patrimonio Edilizio – A corredo, il lettore può attingere ulteriori chiarimenti dalla guida pubblicata dal Consiglio Nazionale del Notariato, reperibile dal sito web di riferimento, avente titolo “Immobili e bonus fiscali 2025”, aggiornata a gennaio 2025, in seguito all’entrata in vigore della Legge di Bilancio 2025 (L.n.207 del 30/12/2024).
Un saggio proverbio dei nostri avi ci insegna che “chi ben comincia è a metà dell’opera”.
Come desumibile, essi si riferivano ad ogni ambito lavorativo ma, sicuramente, a quel tempo, non immaginavano le complicazioni che si incontrano, muovendosi nei meandri della burocrazia, spesso popolata da norme complesse da comprendere e interpretare, anche dai professionisti del settore, la cui violazione comporta delle sanzioni di una certa importanza, talvolta anche con riflessi di responsabilità penale.
Pertanto, si ritiene che possa essere di sicuro suffragio ricorrere alla consultazione delle guide emanate periodicamente da parte dell’Agenzia delle Entrate, reperibili sul relativo sito internet, da cui trarre spunti e soluzioni ad alcuni (purtroppo non tutti) dubbi che possono emergere, nell’espletamento delle procedure da adottare, al fine di usufruire delle agevolazioni fiscali, introdotte nel nostro ordinamento dal Legislatore.
Per necessità di spazio, non sarebbe possibile trattare dettagliatamente tutte le tipologie di bonus edilizi trattati nella succitata guida dell’Agenzia Entrate; pertanto, il presente articolo è dedicato alla trattazione sommaria, di alcuni aspetti particolari, inerenti la procedura da adottare per il recupero del patrimonio edilizio, che si può trovare al seguente link:
L’agevolazione fiscale del recupero del patrimonio edilizio, c.d. “bonus edilizio” è stata introdotta nel nostro ordinamento dall’art.1, comma 1, della Legge 27/12/1997 n.449; essa è stata prorogata negli anni, fino a diventare permanente, per effetto dell’art.4, del D.L. n.201/2011, convertito nella Legge n.214 del 22/12/2011, con la quale è stato introdotto l’art. 16 bis del TUIR (D.P.R. n.917/86 – Testo Unico delle Imposte sui redditi).
Le spese agevolate sono quelle sostenute dal contribuente per interventi di recupero del patrimonio edilizio, che vengono realizzati su parti comuni di edifici residenziali (condomìni), nonché su singole unità immobiliari residenziali, di qualunque categoria catastale e delle relative pertinenze.
A corredo, per una più agevole comprensione dell’argomento delle “pertinenze”, si invita il lettore a consultare previamente l’articolo pubblicato sul nostro sito web, in data 05/05/2025, dal titolo “LE PERTINENZE”, al seguente link internet:
Per gli interventi di recupero del patrimonio edilizio effettuati dal 26/06/12 al 31/12/2024 la percentuale di detrazione IRPEF ha beneficiato di un innalzamento dal 36% al 50%, su qualsiasi unità immobiliare (quindi, indifferentemente se destinate ad abitazione principale oppure ad un immobile con diversa destinazione, ad esempio, una seconda casa), con un limite massimo di spesa, per ciascuna unità immobiliare, di euro 96.000,00.
Per l’anno 2025, la percentuale di detrazione IRPEF spettante è stata ridotta al 36% della spesa sostenuta nell’anno medesimo, con un massimo di spesa di euro 48.000,00 per ciascuna unità immobiliare.
A seguire, dal 1° gennaio 2026 al 31/12/2027 la misura della detrazione IRPEF sarà del 30%; per gli anni compresi tra il 2028 e il 2033 la percentuale resta invariata, pari al 30%, ma sarà ridotto l’importo massimo consentito della spesa su cui poter effettuare la detrazione IRPEF, nella misura di euro 48.000,00. Dal 1° gennaio 2034 tornerà la percentuale del 36%, da calcolarsi su una spesa massima di euro 48.000,00.
Preme evidenziare che, solo per l’anno 2025, la succitata percentuale ordinaria del 36% è elevata al 50%, nel caso in cui le suddette spese siano sostenute dal proprietario o dal titolare di altro diritto reale di godimento, per interventi edilizi effettuati sull’unità immobiliare adibitaad abitazione principale, con una spesa massima di euro 96.000,00. Detta percentuale agevolata del 50% per l’anno 2025, subirà una brusca riduzione, per gli anni 2026 e 2027, passando al 36%, mentre per il 2028 e per gli anni seguenti, fino al 2033, è già stata prevista la sua abolizione, salvo eventuali future modifiche normative.
La detrazione IRPEF spettante fino all’importo massimo di spesa di euro 96.000,00, per ciascuna unità immobiliare. viene ripartita in 10 annualità, del medesimo importo; essa spetta al contribuente che ha sostenuto le spese agevolate, secondo il c.d. “principio di cassa”, ossia nella dichiarazione dei redditi, afferente l’anno in cui ha sostenuto dette spese, indipendentemente dal fatto che esse siano state sostenute in un periodo d’imposta antecedente a quello in cui sono iniziati i lavori edilizi, oppure successivo all’anno in cui i lavori sono stati ultimati (Circolare Ag. Entrate n.57 del 24/02/1998. Paragrafo 4).
Occorre precisare che la detrazione IRPEF de quo spetta al contribuente anche nel caso di interventi di restauro e risanamento conservativo, di ristrutturazione edilizia eseguiti su interi fabbricati, da parte di imprese di costruzione o ristrutturazione immobiliare e da cooperative edilizie che vendano o assegnino l’immobile, entro 18 mesi dalla fine dei lavori.
Di seguito, verranno commentati alcuni paragrafi contenuti nella sezione dedicata al “Recupero del patrimonio edilizio”, facente parte della succitata guida emanata dall’Agenzia delle Entrate.
INTERVENTI CHE DANNO DIRITTO ALLA DETRAZIONE
Gli interventi edilizi del piano di recupero del patrimonio edilizio riguardano sia quelli effettuati su singole unità immobiliari residenziali, sia sulle parti comuni di edifici residenziali (condomìni), nonché su box e cantine.
Essi sono definiti dall’art.3 del Testo Unico delle Disposizioni Legislative e regolamentari in materia edilizia (TUE – Testo Unico Edilizia – D.P.R. 06/06/2001 n.380).
Di seguito, per necessità di spazio, si riporta con copia incolla, uno specchietto riepilogativo, estrapolato dal contenuto di pagina 23) della guida dell’Agenzia delle Entrate, invitando il lettore ad un necessario approfondimento delle tipologie di spese, dettagliate da pag. 23) e seguenti della guida medesima:
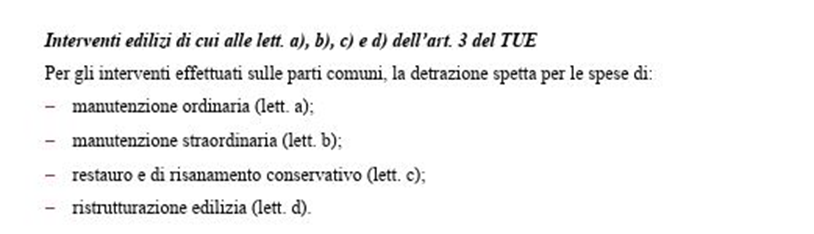
Si evidenzia che, per le singole unità immobiliari residenziali e relative pertinenze, tra le spese agevolabili sono escluse quelle rientranti nella manutenzione ordinaria.
SOGGETTI AVENTI DIRITTO ALLA DETRAZIONE IRPEF
Essendo una detrazione spettante ai fini IRPEF, si deduce che essa è destinata alle persone fisiche, residenti o non residenti nel territorio dello Stato Italiano.
Di seguito, viene riportato l’elenco degli aventi diritto a detta detrazione IRPEF, desumibile dalla succitata guida dell’Agenzia delle Entrate:
- Il proprietario/i proprietari o il nudo proprietario/i nudi proprietari;
- Il titolare di un diritto reale di godimento (usufrutto, uso, abitazione o superficie);
- Soci di cooperative a proprietà divisa e indivisa;
- Imprenditori individuali, per gli immobili che non sono strumentali, ergo non destinati all’esercizio dell’attività imprenditoriale, né beni merce, ossia immobili non destinati alla vendita;
- Soggetti indicati nell’art. 5 del TUIR (Testo Unico delle Imposte Dirette – D.P.R. n.917/86), ossia società semplici, società in nome collettivo, in accomandita semplice e soggetti equiparati, imprese familiari, cui vengono applicate le medesime condizioni previste per gli imprenditori individuali;
- I detentori dell’immobile (ossia l’affittuario, nel contratto di locazione e il comodatario nel contratto di comodato d’uso);
- I familiari conviventi;
- Il coniuge separato, cui viene assegnato l’immobile di cui è intestatario l’altro coniuge;
- I conviventi di fatto, disciplinati dalla Legge n.76/2016 (c.d. Legge Cirinnà);
- Il futuro acquirente.
DETENTORE
Secondo la legislazione vigente, per detentore si intende la figura dell’affittuario nel contratto di locazione e quella del comodatario, nel contratto di comodato d’uso.
La detrazione spetta loro, alla condizione che siano in possesso dell’autorizzazione all’esecuzione dei lavori, da parte del proprietario; inoltre, è necessario ed imprescindibile che la detenzione dell’immobile risulti da un contratto di locazione, foss’anche una locazione finanziaria, oppure un contratto di comodato d’uso, che sia stato regolarmente registrato all’Agenzia delle Entrate, entro l’inizio dei lavori e che sia vigente al momento del sostenimento delle spese agevolate. La data di inizio dei lavori deve essere suffragata dagli eventuali titoli abilitativi edilizi, qualora necessari, oppure da una dichiarazione sostitutiva di notorietà, resa ai sensi del D.P.R. n.445/2000.
Di particolare interesse è l’aspetto che prevede la possibilità di ottenere l’assenso in forma scritta, da parte del proprietario, per l’esecuzione dei lavori, anche posteriormente l’inizio dei lavori edilizi, purché esso sia formalizzato entro il termine previsto per la presentazione della dichiarazione dei redditi, nella quale fruire della detrazione stessa.
La mancanza di un contratto registrato, come su trattato, al momento dell’avvio dei lavori edilizi, preclude la possibilità di usufruire della detrazione IRPEF in argomento, anche qualora venga registrato successivamente.
FAMILIARE CONVIVENTE
La detrazione IRPEF spetta anche al familiare convivente del possesso o detentore dell’immobile su cui viene effettuato l’intervento edilizio.
Si ricorda che, ai sensi dell’art. 5, comma 5, del TUIR (Testo Unico delle Imposte sui redditi – D.P.R. n.917/86), per familiari si intendono il coniuge, i parenti entro il terzo grado e gli affini entro il secondo grado.
Non è necessario che il familiare convivente sia l’effettivo affittuario/contraente di un contratto di locazione o il comodatario/contraente di un contratto di comodato d’uso bensì, è sufficiente che sottoscriva, con una dichiarazione sostitutiva di atto notorio, resa ai sensi del D.P.R. n.445/2000, di essere familiare convivente.
Lo status di familiare convivente deve sussistere al momento del sostenimento della spesa, anche se antecedente all’avvio dei lavori. Tuttavia, un aspetto di notevole importanza riveste il fatto che lo status di convivenza, nonché la disponibilità dell’immobile, che devono sussistere al momento del sostenimento delle spese, che danno diritto alla detrazione, non è necessario che permangano per tutto il periodo di 10 anni, in cui si usufruisce della detrazione.
Dunque, potrebbe accadere che la famiglia si trasferisca in un altro immobile, anche in una città diversa da quella in cui è sita l’unità immobiliare oggetto degli interventi edilizi, senza che ciò pregiudichi il diritto alla detrazione IRPEF, che permane a favore del beneficiario, ossia di chi ha sostenuto le spese agevolate, per le residue annualità, fino alla 10^.
Non è richiesto che l’immobile oggetto dell’intervento edilizio sia adibito ad abitazione principale, poiché la detrazione spetta al familiare convivente per le spese sostenute per gli interventi edilizi effettuati su qualunque unità immobiliare in cui viene vissuta la convivenza, indipendentemente dal luogo in cui sia sito l’immobile, purché detto immobile risulti a disposizione.
CONVIVENTE DI FATTO
Così come avviene per il familiare convivente, anche per il convivente di fatto è possibile usufruire della detrazione IRPEF, disciplinata dall’art. 16 bis TUIR (Testo Unico Imposte sui redditi – D.P.R. n.917/86), anche nel caso in cui le spese necessarie per gli interventi edilizi siano sostenute per un immobile diverso dall’abitazione principale, ad esempio per una seconda casa, utilizzata per le vacanze.
Ai sensi e per gli effetti della L.n.76/2016 (c.d. Legge Cirinnà), per le spese sostenute dal 1° gennaio 2016 la detrazione IRPEF spetta al convivente di fatto del possessore o del detentore dell’immobile, anche in assenza di un contratto di comodato d’uso. Ciò, poiché la disponibilità dell’immobile, anche se silente, è implicita nella stabile convivenza.
Per definire quest’ultima, la succitata Legge Cirinnà (L.76/2016) richiama le risultanze che si possono evincere dalla consultazione dei registri anagrafici, oltre al rilascio di una dichiarazione sostitutiva di atto notorio, resa ai sensi del D.P.R. n.445/2000, debitamente sottoscritta dal convivente di fatto, con cui attesti il suo status.
FUTURO ACQUIRENTE
Nel caso in cui, sia di interesse del contribuente acquistare un immobile già ristrutturato, oppure sul quale intende effettuare degli interventi di recupero del patrimonio edilizio, ai sensi dell’art.16 bis TUIR (Testo Unico delle Imposte sui redditi – D.P.R. n.917/86), egli potrà usufruire della detrazione IRPEF, anche per gli importi pagati a titolo di acconto sull’acquisto dell’immobile, oppure pagati per effettuare i lavori di ristrutturazione, purché entro la data della presentazione della dichiarazione dei redditi, relativa all’anno in cui sono state sostenute le spese per gli interventi edilizi, siano registrati all’Agenzia delle Entrate o il preliminare di compravendita, oppure il rogito notarile di acquisto (Circolare Ag. Entrare n.43/E del 18/11/2016).
Qualora, per motivi diversi, il contribuente decida di non perfezionare l’acquisto, non perderà il diritto alla detrazione IRPEF de quo.
PAGAMENTO DELLE SPESE TRAMITE BONIFICO BANCARIO O POSTALE
Quale condizione sine qua non, per poter usufruire della detrazione IRPEF, è necessario ed imprescindibile, che il contribuente paghi le spese oggetto dell’intervento edilizio, mediante un bonifico c.d. “dedicato”, bancario o postale, anche con modalità on line, contenente i seguenti elementi:
- Causale del bonifico molto chiara, da cui si evinca che viene effettuato un bonifico per il pagamento di spese inerenti ad un recupero del patrimonio edilizio; si evidenzia che, con la Circolare dell’Agenzia delle Entrate n.11/E, del 21/05/2014, risposta 4.5, è stato chiarito che, anche nel caso in cui, per una mera svista, siano indicati nel bonifico i riferimenti normativi, pertinenti la detrazione IRPEF per la riqualificazione energetica, la detrazione può venire riconosciuta comunque, senza dover ottemperare ad ulteriori adempimenti;
- il codice fiscale del beneficiario che, comunque, potrebbe essere un soggetto diverso dall’ordinante (ad esempio, il papà dispone il bonifico bancario per le spese necessarie per ristrutturare l’immobile del figlio);
- il n. di partita iva/codice fiscale del soggetto (di solito, l’impresa edile che è stata incaricata dei lavori edilizi da effettuare), a favore del quale si dispone il bonifico.
Nel corso degli anni, le banche e Poste Italiane hanno predisposto il c.d. ”bonifico dedicato”, di cui si è accennato più sopra, al fine di gestire agevolmente la procedura da adottare, inerente alla ritenuta d’acconto, che tali istituti devono operare, trattenendola dall’importo bonificato a favore del destinatario del pagamento. La misura di detta ritenuta d’acconto che, fino al 29/02/2024 era dell’8%, è passata al 11% dal 1° marzo 2024.
Sull’evenienza di commettere potenziali errori, nella compilazione/disposizione del bonifico da effettuare a favore del fornitore (solitamente, l’impresa edile incaricata dei lavori edilizi da eseguire), è stato precisato dalla Risoluzione dell’Agenzia delle Entrate n.55/E del 07/06/2012 che, qualora la compilazione del bonifico pregiudichi alla banca e a Poste Italiane di operare la ritenuta d’acconto, non può essere riconosciuta la detrazione IRPEF, fermo restando che è possibile sanare l’errore commesso, ripetendo il bonifico in modo corretto.
Supponendo che il contribuente non disponga di sufficienti disponibilità liquide, per fronteggiare le spese necessarie per l’intervento di recupero del patrimonio edilizio, la detrazione IRPEF spetta anche nel caso in cui il pagamento delle spese, a favore del fornitore della prestazione, sia effettuato da una società finanziaria; ciò, purché quest’ultima rispetti la compilazione del bonifico, secondo i dettami previsti dalla legge, come su riportato. Nella fattispecie, quale anno di sostenimento della spesa, sarà quello in cui è stato disposto il bonifico da parte della società finanziaria, di cui deve avere copia il contribuente beneficiario della detrazione.
Secondo il c.d. “principio di cassa”, nel caso in cui sia disposto un pagamento con bonifico bancario, la spesa si considera effettuata nella data in cui è stato impartito l’ordine alla banca, da parte del cliente/ordinante, di disporre il bonifico medesimo, a nulla rilevando la data in cui tale spesa viene addebitata sul conto corrente del cliente. Ad esempio, Tizio ha disposto un bonifico bancario, in data 31/12/2024, di euro 50.000,00 a favore dell’impresa Bianchi Srl, per le spese da sostenere per il recupero del patrimonio edilizio del suo appartamento, quale abitazione principale. L’addebito sul conto corrente di Tizio è avvenuto in data 02/01/2025, con valuta 31/12/2024; la detrazione IRPEF spettante, nella misura del 50% di euro 50.000,00, pari ad euro 25.000,00, da ripartire in 10 annualità, di euro 2.500,00 ciascuna, decorrerà dall’anno 2024 e sarà necessario indicarla nella dichiarazione dei redditi (Quadro RP) di Tizio, che sarà redatta nell’anno 2025, relativa all’anno 2024. (Risposta Ag. Entrate a Interpello n. 137 del 20/06/2024).
INTESTAZIONE DEI DOCUMENTI DI SPESA
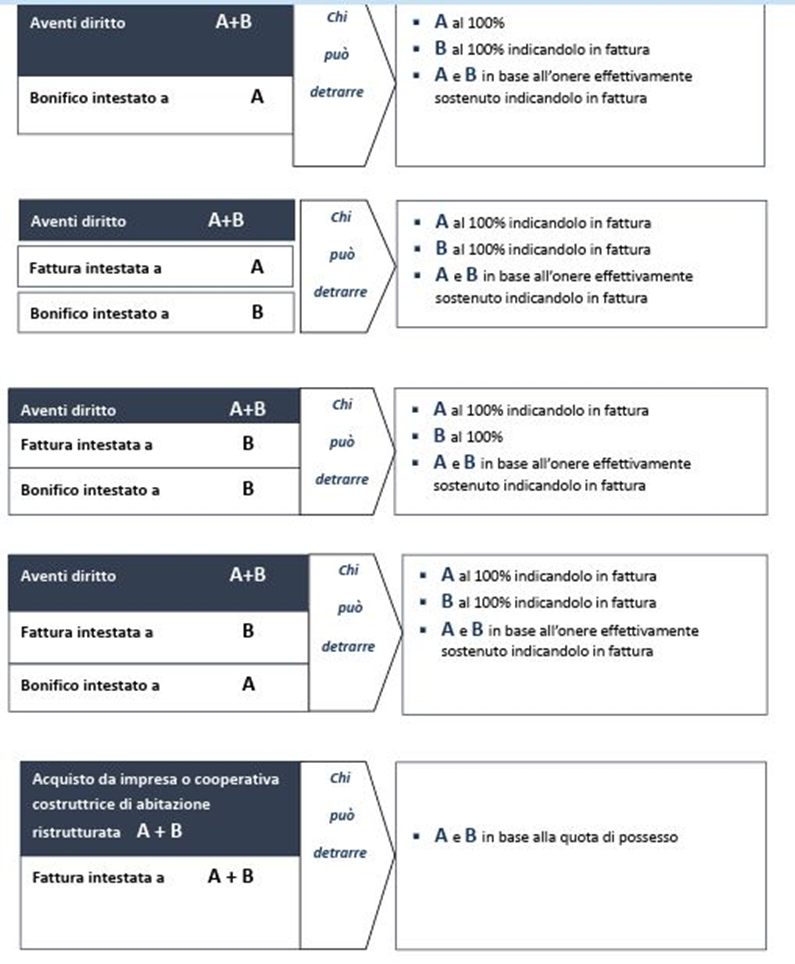
Nel caso in cui vi siano più soggetti che hanno partecipato alle spese per il recupero del patrimonio edilizio, il beneficio della detrazione IRPEF spetta anche al soggetto, il cui nominativo non compaia nella ricevuta del bonifico, rilasciata dalla banca o da Poste Italiane e neppure nella fattura emessa dal prestatore del servizio.
Un esempio pratico sarà di sicuro suffragio: due fratelli, Tizio e Caio, comproprietari di un immobile a disposizione, oggetto di un recupero di patrimonio edilizio, sostengono ciascuno, nella misura del 50%, le spese necessarie per l’intervento edilizio, complessivamente di euro 40.000,00. Tizio dispone il bonifico di euro 40.000,00 in data 23/07/2025, con un addebito sul proprio conto corrente, di cui è unico intestatario; la banca rilascia la ricevuta del bonifico a Tizio, su cui compare soltanto il suo nominativo, quale ordinante il bonifico medesimo. Su detta ricevuta di bonifico, occorrerà aggiungere a mano, l’annotazione della misura della spesa sostenuta da Tizio e da Caio, pari ad euro 20.000,00 cadauno.
Detta integrazione, scritta a mano sulla ricevuta del bonifico, è necessario che venga effettuata, fin dal primo anno di beneficio della detrazione IRPEF, poiché, come è stato chiarito dalla Circolare dell’Agenzia delle Entrate n.11/E del 21/05/2014, risposta 4.1, nonché dalla Circolare n.20/E del 13/05/2011, risposta 2.1, anch’essa emanata dall’Agenzia delle Entrate, non è consentito modificare negli anni a seguire la ripartizione della spesa.
Nella dichiarazione dei redditi delle persone fisiche, relativa all’anno 2025, da presentare nell’anno 2026, sia di Tizio, sia di Caio, potrà essere portata in detrazione, ai fini IRPEF, nel quadro RP, la spesa sostenuta singolarmente nella misura di euro 20.000.00, dalla quale scaturisce il totale della detrazione IRPEF spettante a ciascuno dei due fratelli:
20.000,00 x 36%= euro 7.200,00
Tale detrazione IRPEF complessiva, spettante a ciascuno dei due fratelli, Tizio e Caio, deve essere ripartita in 10 anni, con 10 importi uguali: 7.200,00:10 = euro 720,00.
Sia Tizio, sia Caio (salvo limitazioni specifiche, previste per i contribuenti rientranti in particolari regimi contabili, qualora siano anche titolari di reddito d’impresa od esercenti la professione), potranno portare in diminuzione dall’imposta IRPEF dovuta, calcolata sul loro reddito complessivo, la detrazione IRPEF spettante, di cui sopra, pari ad euro 720,00; allo stesso modo, a seguire, per le restanti 9 annualità.
A titolo di suffragio, si ritiene utile riportare, con copia incolla, la tabella esplicativa della pagina 18) della Guida dell’Agenzia delle Entrate in commento:
A CORREDO, IL LETTORE PUO’ ATTINGERE ULTERIORI CHIARIMENTI DALLA GUIDA PUBBLICATA DAL CONSIGLIO NAZIONALE DEL NOTARIATO, REPERIBILE DAL SITO WEB DI RIFERIMENTO, AVENTE TITOLO “IMMOBILI E BONUS FISCALI 2025”, AGGIORNATA A GENNAIO 2025, IN SEGUITO ALL’ENTRATA IN VIGORE DELLA LEGGE DI BILANCIO 2025 (L.N.207 DEL 30/12/2024).
Sinergicamente, per ulteriori chiarimenti, il lettore può attingere anche dalla consultazione della Guida pubblicata dal Consiglio Nazionale del Notariato, avente titolo “Immobili e Bonus Fiscali 2025”, aggiornata a gennaio 2025, in seguito all’entrata in vigore della Legge di Bilancio (L. n. 207 del 30/12/2024); nello specifico, le pagine inerenti al bonus edilizio sono comprese dal n.5 al n.9.
Vedasi link sottostante:
https://notariato.it/sites/default/files/ImmobiliBonusFiscali2021.pdf
Dalla lettura del presente articolo, il lettore si è sicuramente reso conto della mole impressionante di cavilli e della copiosa documentazione di prassi, inerenti all’argomento del recupero del patrimonio edilizio, risalente ormai a quasi un trentennio, dalla sua introduzione nel nostro ordinamento.
E’ assolutamente necessario e inderogabile, affidarsi a dei professionisti di fiducia, tra cui il Notaio, competenti nell’ambito in cui esercitano la professione, al fine di dormire sonni tranquilli, certi di essere assistiti nel migliore dei modi e sotto molteplici aspetti, primo fra tutti, evitare di incorrere in un potenziale contenzioso tributario, per l’inosservanza di disposizioni normative, oltre che di orientamento della prassi dell’Amministrazione Finanziaria.