Con la legge di Stabilità 2016, l’utilizzo del leasing finanziario è stato introdotto dal Legislatore nel nostro ordinamento, anche per l’acquisto della prima casa, con il c.d. “leasing immobiliare abitativo”. Trattasi di un contratto tipico, alternativo al tradizionale mutuo ipotecario, cui accedono abitualmente le persone fisiche – Il Consiglio Nazionale del Notariato, in collaborazione con Assilea (Associazione Italiana Leasing) ed 11 tra le principali Associazioni dei Consumatori, con il contributo del Dipartimento delle Finanze (Ministero dell’Economia e delle Finanze), nel corso del mese di marzo 2016, ha pubblicato una guida gratuita, scaricabile dai rispettivi siti web; per il cittadino essa rappresenta una sorta di prontuario da consultare e conservare con cura, con cui vengono illustrate le caratteristiche più rilevanti del leasing immobiliare abitativo. Esame sommario degli aspetti contrattuali salienti – Vantaggi del leasing abitativo rispetto al mutuo ipotecario.
CON LA LEGGE DI STABILITA’ 2016, L’UTILIZZO DEL LEASING FINANZIARIO E’ STATO INTRODOTTO DAL LEGISLATORE NEL NOSTRO ORDINAMENTO, ANCHE PER L’ACQUISTO DELLA PRIMA CASA, CON IL C.D. “LEASING IMMOBILIARE ABITATIVO”. TRATTASI DI UN CONTRATTO TIPICO, ALTERNATIVO AL TRADIZIONALE MUTUO IPOTECARIO, CUI ACCEDONO ABITUALMENTE LE PERSONE FISICHE.
Nato negli Stati Uniti d’America, nel decennio compreso tra il 1950 e il 1960, diffusosi ampiamente anche in Italia, il leasing finanziario veniva praticato, inizialmente, nel settore immobiliare, estendendosi con il tempo, al comparto dei macchinari industriali, conosciuto fino ai giorni nostri, come “locazione finanziaria”.
Con la Legge di Stabilità 2016 (Legge n. 208 del 28/12/2015), il Legislatore ha introdotto nel nostro ordinamento l’utilizzo del leasing finanziario da parte del cittadino/persona fisica, per l’acquisto della “prima casa”, ricorrendo al c.d. “leasing immobiliare abitativo”.
Con la successiva entrata in vigore della “Legge annuale per il mercato e la concorrenza” (Legge n.124 del 04/08/2017, entrata in vigore il 29/08/2017), al contratto di leasing è stata riconosciuta la “tipicità” contrattuale, rispetto alla caratteristica precedente di “contratto atipico”, prevedendo con detta norma una disciplina specifica dell’operazione e di alcuni suoi aspetti salienti, in particolare in merito agli effetti della risoluzione anticipata per inadempimento contrattuale, dettando delle regole certe.
In effetti, era assolutamente necessario una base di partenza, per la giurisprudenza che, fino a quel tempo, in assenza di una regolamentazione dei vari tipi di leasing, è stata chiamata a dirimere moltissimo contenzioso.
Nello specifico, la succitata Legge n.124/2017, all’art.1, comma 136, così recita:“Per Locazione finanziaria si intende il contratto con il quale la banca o l’intermediario finanziario iscritto nell’albo di cui all’articolo 106 del testo unico di cui al decreto legislativo 1° settembre 1993, n.385, si obbliga ad acquistare o a far costruire un bene su scelta e secondo le indicazioni dell’utilizzatore , che ne assume tutti i rischi, anche di perimento, e lo fa mettere a disposizione per un dato tempo verso un determinato corrispettivo che tiene conto del prezzo di acquisto o di costruzione e della durata del contratto. Alla scadenza del contratto l’utilizzatore ha diritto di acquistare la proprietà del bene ad un prezzo prestabilito ovvero, in caso di mancato esercizio del diritto, l’obbligo di restituirlo”.
Con la succitataLegge n.124/2017, il Legislatore ha voluto salvaguardare,sia la disciplina prevista dall’art. 72-quater della Legge Fallimentare (di cui tratteremo nel prosieguo del presente articolo), sia quella introdotta ad hoc, con la Legge di Stabilità 2016, avendo il contratto di leasing una speciale disciplina.
IL CONSIGLIO NAZIONALE DEL NOTARIATO, IN COLLABORAZIONE CON ASSILEA (ASSOCIAZIONE ITALIANA LEASING) ED 11 TRA LE PRINCIPALI ASSOCIAZIONI DEI CONSUMATORI, CON IL CONTRIBUTO DEL DIPARTIMENTO DELLE FINANZE (MINISTERO DELL’ECONOMIA E DELLE FINANZE), NEL CORSO DEL MESE DI MARZO 2016, HA PUBBLICATO UNA GUIDA GRATUITA, SCARICABILE DAI RISPETTIVI SITI WEB; PER IL CITTADINO ESSA RAPPRESENTA UNA SORTA DI PRONTUARIO DA CONSULTARE E CONSERVARE CON CURA, CON CUI VENGONO ILLUSTRATE LE CARATTERISTICHE PIU’ RILEVANTI DEL LEASING IMMOBILIARE ABITATIVO. ESAME SOMMARIO DEGLI ASPETTI CONTRATTUALI SALIENTI.
La Guida pubblicata da parte del Consiglio Nazionale del Notariato, nel marzo 2016, in collaborazione con Assilea (Associazione Italiana Leasing) ed 11 tra le principali Associazioni dei Consumatori, con il contributo del Dipartimento delle Finanze (Ministero dell’Economia e delle Finanze), reperibile gratuitamente dai rispettivi siti web, tra cui, al sottostante link internet del Consiglio Nazionale del Notariato
chrome-extension://efaidnbmnnnibpcajpcglclefindmkaj/https://www.notariato.it/wp-content/uploads/Guida_Leasing_Immobiliare-1.pdf, rappresenta una sorta di prontuario, composto di ben 46 pagine, che si leggono con rapidità, avendo trattato la materia molto specifica in modo chiaro, tale da essere facilmente comprensibile da parte del cittadino.
Passiamo ora ad esaminare gli aspetti salienti del contratto di leasing immobiliare abitativo, invitando il lettore ad approfondire la lettura della Guida succitata, non essendo possibile trattare, in modo esaustivo, i singoli aspetti contrattuali, per necessità di spazio.
- Il contratto
Con la stipula del contratto di leasing immobiliare abitativo, la società di leasing (una banca o intermediario finanziario autorizzato dalla Banca d’Italia, all’esercizio dell’attività di leasing, ai sensi dell’art. 106 del Testo Unico Bancario), si obbliga ad acquistare oppure a far edificare un immobile da un costruttore (ad esempio, un’impresa edile), su indicazione dell’utilizzatore; quest’ultimo, riceve l’immobile in uso per un certo tempo, prestabilito nel contratto medesimo, dietro il pagamento di un canone periodico concordato (solitamente mensile, ma può essere anche bimestrale, trimestrale, ecc.). Alla scadenza del contratto, all’utilizzatore è riconosciuta la facoltà di diventare proprietario del bene immobile, pagando il c.d. ”riscatto”, anch’esso prestabilito dal contratto.
- Tipologie di immobili
Il contratto de quo può avere ad oggetto, sia un immobile abitativo già completato e dichiarato agibile, oppure un fabbricato ad uso abitativo ancora da costruire su un terreno predefinito, oppure ancora un fabbricato abitativo in corso di costruzione, da completare oppure da ristrutturare.
L’immobile deve avere una categoria catastale delle seguenti tipologie: (A2 – abitazioni di tipo civile; A/3 – abitazioni di tipo economico; A/4 – abitazioni di tipo popolare; A/5 – abitazioni di tipo ultra popolare; A/6 – abitazioni di tipo rurale; A/7 – abitazioni in villini; A/11 – abitazioni ed alloggi tipici dei luoghi).
Si evidenzia che, oltre agli immobili classificati con le suindicate categorie catastali, possono essere oggetto del contratto di leasing immobiliare abitativo anche gli immobili classificati con le categorie A/1 (abitazioni signorili), A/8 (abitazioni in ville), A/9 (castelli, palazzi di eminenti pregi artistici e storici). Tuttavia, per queste tre categorie catastali non è prevista l’agevolazione “prima casa”, per l’imposta di registro, a favore dell’utilizzatore, nella misura del 1,5%.
- Le agevolazioni fiscali
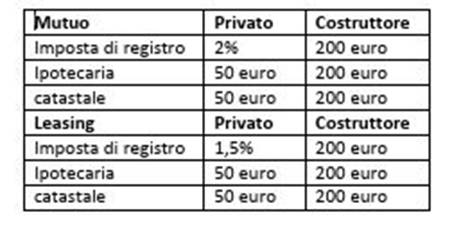
La legge di Stabilità 2016 ha previsto delle agevolazioni fiscali, sia ai fini delle imposte indirette (IVA, imposta di registro, imposte ipotecarie e catastali), sia ai fini delle imposte dirette (IRPEF – Imposta sul reddito delle persone fisiche), per i contratti di leasing immobiliare abitativo stipulati dal 1° gennaio 2016 al 31 dicembre 2020.
Per quanto riguarda le imposte indirette, per praticità, di seguito si riporta con copia/incolla, la tabella illustrativa presente alla pagina 2) del Comunicato del Consiglio Nazionale del Notariato – Conferenza Stampa presentazione “Guida al Leasing prima casa giovani” – Palazzo Montecitorio – Sala della Regina – tenutasi a Roma, il 1° marzo 2016, alle ore 16, di cui al link sottostante:
https://notariato.it/wp-content/uploads/CS_leasing_010316.pdf
Le agevolazioni fiscali previste ai fini dell’IRPEF sono destinate alle persone fisiche che stipulano dei contratti di leasing immobiliari abitativi, aventi ad oggetto degli immobili delle categorie catastali su indicate, da adibire ad abitazione principale, entro un anno dalla consegna dell’immobile (generalmente, coincidente con la data della stipula dell’atto notarile).
Si richiama l’attenzione del lettore alla normativa prevista per l’abitazione principale, disciplinata dall’art. 10, comma 3 bis del TUIR (Testo Unico delle Imposte sui redditi – D.P.R. 917/86), secondo cui è “quella nella quale la persona fisica che la possiede a titolo di proprietà o altro diritto reale, o i suoi familiari dimorano abitualmente”.
A tal fine, si rimanda il lettore ad un previo necessario approfondimento con la lettura di un articolo pubblicato sul nostro sito web, in data 11/11/2024, dal titolo “Abitazione principale”, reperibile al seguente link internet:
I requisiti richiesti dalla legge sono i seguenti:
- Avere un reddito complessivo non superiore ai 55.000,00;
- Non essere proprietario (neppure per una frazione), di immobili con destinazione abitativa.
L’agevolazione fiscale è differenziata, secondo l’età dell’utilizzatore, nel seguente modo:
a) Fino ai 35 anni di età:
- Viene riconosciuta una detrazione IRPEF, nella misura del 19%, delle spese sostenute per i canoni di leasing, nonché relativi oneri accessori (ad esempio, per le spese sostenute per il pagamento delle singole rate di leasing), per un importo non superiore ad euro 8.000,00 annui;
- Altresì, viene riconosciuta ai medesimi beneficiari una detrazione IRPEF, nella misura del 19%, del prezzo di riscatto (eventuale), da pagarsi al termine del contratto, per un importo non superiore ad euro 20.000,00;
b) Dal compimento dei 35 anni in poi:
- Viene riconosciuta una detrazione IRPEF, nella misura del 19%, per i canoni di leasing, nonché relativi oneri accessori (ad esempio, per le spese sostenute per il pagamento delle singole rate di leasing), per un importo non superiore ad euro 4.000,00 annui;
- Altresì, viene riconosciuta ai medesimi beneficiari una detrazione IRPEF,nella misura del 19%, del prezzo di riscatto (eventuale), da pagarsi al termine del contratto, per un importo non superiore ad euro 10.000,00.
A titolo di compendio, si precisa che la Circolare dell’Agenzia delle Entrate n.27/E del 13/06/2016, (pagina 21) + 22) punto 4.1 Leasing abitativo, quando va verificata l’età), con riferimento ai predetti limiti, chiarisce quanto segue, fedelmente riportato:
“…Tale condizione non è richiesta per l’intera durata del contratto di locazione finanziaria e, pertanto, l’agevolazione, come risulta dalla relazione tecnica, può essere fruita anche se nel corso di vigenza del contratto il conduttore risulti titolare di un maggior reddito. Ai fini della verifica reddituale deve essere assunto il reddito complessivo come definito ai sensi dell’articolo 8 del TUIR.
L’importo massimo su cui calcolare la detrazione in parola è diverso in relazione all’età. In particolare:
- Per i giovani che alla data della stipula del contratto non hanno compiuto i 35 anni la detrazione è riconosciuta su un importo massimo di canoni e oneri accessori che annualmente non può eccedere 8.000 euro e su un importo massimo del prezzo di riscatto dell’immobile di 20.000 euro;
- Per i soggetti che compiono 35 anni alla data di stipula del contratto o di età superiore ai 35 anni le stesse detrazioni sono riconosciute in ragione della metà degli importi sopraindicati e, dunque, 4.000 euro per i canoni e oneri accessori e 10.000 euro per il prezzo di riscatto.
Anche il requisito anagrafico, così come quello reddituale, rileva solo al momento della stipula del contratto”.
Vedasi link internet sottostante
Come più sopra accennato, l’agevolazione IRPEF su trattata spetta per tutti i contratti di leasing immobiliari abitativi stipulati dal 01/01/2016 al 31/12/2020. In seguito, per effetto della Legge di Bilancio 2020 (art.1, comma 629, Legge n.160 del 27/12/2019), con effetto dal 01/01/2020, come desumibile da quanto reperibile a pagina 29), della Guida “Tutte le agevolazioni della dichiarazione 2025”, pubblicata sul sito web dell’Agenzia delle Entrate, “la detrazione dall’imposta lorda per le spese sostenute per canoni di leasing di immobili da adibire ad abitazione principale, spetta per intero ai titolari di reddito complessivo fino ad euro 120.000; in caso di superamento del predetto limite, la detrazione decresce fino ad azzerarsi, al raggiungimento di un reddito complessivo pari ad euro 240.000,00” (vedasi link internet sottostante).
Più nello specifico, si precisa che, con la Legge di Bilancio 2020 succitata, il Legislatore ha previsto 3 fasce di reddito, con le quali si usufruisce degli oneri detraibili ai fini IRPEF, nella seguente modalità:
- Il contribuente che dichiara un reddito complessivo, fino al tetto di euro 120.000,00, può detrarre dall’IRPEF lorda, il 19% pieno delle spese sostenute per i canoni leasing e per gli oneri accessori; in pratica, questa fascia di contribuenti continuerà a godere della detrazione piena del 19% delle spese sostenute per i canoni di leasing e per gli oneri accessori, come usufruiva in precedenza;
- Il contribuente che dichiara un reddito complessivo, compreso tra euro 120.001,00 ed euro 240.000,00, può detrarre solo parzialmente, dall’IRPEF lorda, le spese sostenute per i canoni leasing e per gli oneri accessori, in misura indirettamente proporzionale al reddito (in pratica, crescendo il reddito, diminuisce l’importo della detrazione IRPEF di cui si può usufruire). Per stabilire il coefficiente spettante di detraibilità dall’IRPEF lorda occorre applicare la seguente formula:
X (coefficiente di detraibilità IRPEF) = (240.000,00 – reddito complessivo del contribuente)
____________________________________________
120.000,00
- Il contribuente che dichiara un reddito complessivo superiore ad euro 240.000,00 non gode della detrazione IRPEF delle spese sostenute per i canoni leasing e per gli oneri accessori.
Preme evidenziare che, con la succitata Legge di Bilancio 2020, il Legislatore ha ritenuto di escludere dalle limitazioni previste per gli oneri disciplinati dall’art. 15 del TUIR, (Testo Unico delle Imposte sui redditi – D.P.R. 917/86), alcuni oneri di rilevanza sociale, per i quali si potrà continuare a godere delle medesime precedenti detrazioni, (fino ad eventuale futura modifica normativa), di seguito elencati:
- Interessi passivi e oneri accessori, oltre alle quote di rivalutazione dipendenti da clausole di indicizzazione, pagate per i prestiti e i mutui agrari, entro il limite del reddito dei terreni dichiarati;
- Interessi passivi e oneri accessori, oltre alle quote di rivalutazione dipendenti da clausole di indicizzazione, pagati per mutui ipotecari stipulati su immobili, per l’acquisto dell’abitazione principale entro un anno dall’acquisto, per un importo massimo di euro 4.000,00, in ciascun anno solare;
- Interessi passivi e oneri accessori, oltre alle quote di rivalutazione dipendenti da clausole di indicizzazione, pagate per la costruzione dell’unità immobiliare da adibire ad abitazione principale, fino ad euro 2.582,28;
- Spese sanitarie per l’importo eccedente euro 129,11.
- Contratto di leasing immobiliare abitativo cointestato
Nel caso in cui il contratto di leasing de quo sia cointestato ad entrambi i coniugi, ipotizzando che entrambi siano di età inferiore ai 35 anni, il limite del reddito complessivo di euro 55.000,00 (oppure quello postumo, di euro 120.000,00, per effetto delle modifiche introdotte con la Legge di Bilancio 2020) è riferito a ciascuno dei due coniugi, salvo il caso di coniuge fiscalmente a carico. In questo ultimo caso, ciascuno dei due coniugi è legittimato a detrarre il 19% dei canoni leasing pagati, fino ad un massimo di euro 4.000,00 per ciascun anno solare, nonché il 19% di euro 10,000,00 con riferimento all’anno d’imposta in cui è stato pagato il riscatto.
- Iva al 4% anziché al 10%
Nel caso in cui la società di leasing acquisti l’immobile dal costruttore, quale soggetto iva, si applica l’iva ridotta al 4%; sia l’iva, sia i costi notarili, sia quelli sostenuti per le necessarie perizie tecniche, nonché le imposte da pagare relative all’atto notarile, possono essere ricomprese nel contratto di leasing immobiliare mentre non possono essere incluse le spese sostenute per la sottoscrizione di polizze assicurative.
- Tutela del consumatore
Il leasing immobiliare abitativo prevede una tutela molto importante per l’utilizzatore, che può richiedere la sospensione dei pagamenti dei canoni periodici per un periodo massimo di 12 mesi, nel caso in cui perda il lavoro di tipo subordinato, oppure di agente di commercio, di rappresentanza commerciale e altri rapporti di collaborazione, ancorché non di tipo subordinato. Diversamente, la sospensione non può essere applicata per i casi di risoluzione consensuale del rapporto di lavoro, di recesso del datore di lavoro per giusta causa, di recesso del lavoratore non per giusta causa, di risoluzione per limiti di età con diritto alla pensione di vecchiaia o di anzianità, di licenziamento per giusta causa, di dimissioni volontarie del lavoratore, non per giusta causa. Detta sospensione non prevede l’applicazione di spese di istruttoria, né la richiesta di ulteriori garanzie verso l’utilizzatore.
- Fallimento del venditore/costruttore
Come indicato in premessa del presente articolo, con la Legge n.124/2017 il Legislatore ha voluto salvaguardare l’art.72-quater della Legge Fallimentare.
Al riguardo, si precisa che, in caso di fallimento del venditore e/o del costruttore, ossia del soggetto che ha venduto alla società di leasing l’immobile abitativo, messo a disposizione dell’utilizzatore, l’immobile medesimo non è soggetto a revocatoria fallimentare. Viene dunque applicata la norma specifica della Legge Fallimentare secondo cui sono sottratte alla revocatoria fallimentare le vendite, concluse ad un prezzo equo, aventi ad oggetto gli immobili ad uso abitativo, destinati a costituire l’abitazione principale dell’acquirente, o di suoi parenti ed affini entro il terzo grado.
VANTAGGI DEL LEASING ABITATIVO RISPETTO AL MUTUO IPOTECARIO
Si invita il lettore ad un previo necessario approfondimento dell’argomento inerente al mutuo ipotecario, cliccando al seguente link internet, https://notaiosibille.it/mutuo-ipotecario/, da cui emergerà un articolo pubblicato sul nostro sito web, in data 29/10/2024, dal titolo “mutuo ipotecario.
Sono parecchi i vantaggi che emergono dalla stipula di un contratto di leasing immobiliare abitativo: in primis, spicca quello relativo alle agevolazioni fiscali, relativo alla detraibilità ai fini IRPEF dei canoni di leasing abitativo e relativi oneri accessori, nonché del prezzo finale di riscatto, per l’utilizzatore che intenda esercitare tale opzione, alla scadenza contrattuale.
La principale differenza, mettendo a confronto il finanziamento per l’acquisto di un immobile abitativo, ricorrendo alla stipula di un mutuo ipotecario e la stipula di un contratto di leasing immobiliare abitativo, consiste nel momento del trasferimento della proprietà del bene immobile, poiché con il mutuo essa viene trasferita nel momento della stipula dell’atto notarile di compravendita dell’immobile mentre, con il contratto di leasing immobiliare abitativo il trasferimento di tale diritto reale avviene solo in caso di opzione da parte dell’utilizzatore, alla scadenza del contratto, di riscattare l’immobile.
Altresì, con riferimento alle garanzie da fornire alla banca, il mutuo, con cui non viene finanziato l’intero valore dell’immobile, prevede l’iscrizione di ipoteca sull’immobile acquistato, a differenza del leasing immobiliare abitativo, con cui si può ottenere il finanziamento dell’intero prezzo dell’immobile, per il quale non viene richiesto di iscrivere alcuna ipoteca, bensì una potenziale polizza assicurativa sul bene ed un’eventuale fideiussione.
Con riferimento alla durata, si evidenzia che, normalmente, la stipula di un mutuo ipotecario prevede il rimborso del prestito in un tempo più lungo, rispetto al leasing abitativo e, dunque, ne discende una rata periodica di importo minore, rispetto ai canoni di leasing, con un interesse applicato, indubbiamente minore.
Per quanto riguarda la possibilità di estinzione anticipata del contratto, al mutuatario viene riconosciuto, ai sensi dell’ex art.40 Testo Unico Bancario, la possibilità di estinguere anticipatamente il mutuo, alla quale la banca non può opporsi mentre, nel caso del leasing abitativo, l’eventuale riscatto anticipato è soggetto al consenso della società di leasing.
Dalla lettura del presente articolo emerge la necessità di valutare attentamente, conti alla mano, avute le proposte delle condizioni economiche dal soggetto finanziatore, la tipologia contrattuale più conveniente, cui ricorrere, per l’acquisto dell’immobile destinato all’abitazione principale, tenuto conto che il contratto di leasing immobiliare abitativo è ancora poco conosciuto dalle persone fisiche. Dunque, è necessario ricorrere al professionista di fiducia, al fine di avere una consulenza fiscale mirata, dedicata alla propria posizione personale quale contribuente, nonché affidarsi al Notaio di fiducia, con una pluriennale esperienza maturata nel settore immobiliare.