Con la successione, si corre il rischio di ereditare, oltre ai beni del de cujus, anche i debiti contratti dal medesimo, quando era in vita. E’ proprio per questo rischio, che il beneficio d’inventario riveste un’importanza rilevante. Esso consiste in una modalità di accettazione dell’eredità, disciplinata dagli artt.470 e seguenti del c.c., da utilizzare da parte del “delato”, quando non si conosce appieno la situazione finanziaria/patrimoniale del de cujus – Il Legislatore ha previsto un’ulteriore distinzione di modalità di accettazione dell’eredità: essa può essere espressa o tacita – I termini entro cui deve essere redatto l’inventario variano in relazione al possesso o non possesso dei beni ereditari, da parte del chiamato all’eredità – Presentazione della dichiarazione di accettazione dell’eredità beneficiata e redazione dell’inventario – La legge prevede l’obbligatorietà dell’accettazione con beneficio d’inventario in particolari casi: esame sommario – Secondo una recente ordinanza della Cassazione a Sezioni Unite, con l’accettazione del beneficio d’inventario da parte del genitore, il minore acquisisce la qualità di erede, anche senza la formazione dell’inventario. Esso potrà essere redatto, una volta che sarà raggiunta la maggiore età, nel rispetto dei termini di legge previsti.
La citazione “meglio prevenire che curare” è sicuramente appropriata per l’argomento che sarà trattato nel presente articolo. Invero, non sempre è una fortuna ereditare dei beni, indipendentemente dalla loro natura, (beni mobili o beni immobili), gioielli, denaro, opere d’arte ecc. .
Non è un caso raro che, una persona non abbia interesse a diventare erede de cujus, per i più svariati motivi; ad esempio, perché è venuto a conoscenza di debiti che il de cujus si è lasciato alle spalle, in forza di impegni/obbligazioni assunte quand’era ancora in vita, oppure perché il valore/natura dei beni ereditari comporterebbe dei costi per amministrarli, oppure ancora perché i beni di cui è composto l’asse ereditario non hanno un valore affettivo o economico significativo, poiché si trovano in una zona lontana da quella in cui risiede il “delato”, tanto da determinare un’antieconomicità nel conservarli/amministrarli.
Al riguardo, occorre una precisazione: viene definito “delato” colui (o colei) che viene “chiamato” all’eredità, nell’arco temporale intercorrente tra la data del decesso del de cujus, (coincidente con la data di apertura della successione) e l’accettazione dell’eredità.
Secondo l’orientamento prevalente, sia della dottrina che della giurisprudenza di legittimità, il “delato”, come prima cosa, deve eseguire l’inventario dei beni di proprietà del de cujus e, solo dopo aver ottemperato a tale incombenza prevista dalla legge vigente, potrà eventualmente, rinunciare all’eredità.
Inoltre, ai sensi e per gli effetti dell’art. 460 c.c., al chiamato all’eredità viene riconosciuto il potere/facoltà di gestire il patrimonio ereditario. Tale potere (e non obbligo) non pregiudica la facoltà di poter rinunciare, in seguito, all’eredità.
L’accettazione dell’eredità può avvenire con due modalità:
1) puramente;
2) con beneficio d’inventario.
Con l’accettazione pura e semplice, i delati dell’eredità sono esclusivamente persone fisiche, aventi la capacità di agire a pieno titolo, oppure le società. La norma codicistica che contempla questa alternativa, è l’art. 470 c.c., il quale, al secondo comma, precisa che il beneficio d’inventario può verificarsi “nonostante qualunque divieto del testatore”. Con tale modalità, si concretizza una mera unione tra i due patrimoni, quello dell’erede e quello dell’eredità stessa; pertanto, con tale forma di accettazione, al verificarsi di debiti sorti in capo al de cuius, l’erede ne dovrà rispondere, con tutto il patrimonio di cui dispone; dunque, non solamente con quello pervenuto dalla successione.
Quanto al tipo di accettazione con beneficio d’inventario, essa si realizza mantenendo i due patrimoni ben distinti.
Ne consegue che, i creditori del defunto non potranno ottenere più del valore dell’attivo netto ereditario; si evidenzia che, con tale modalità di accettazione dell’eredità, l’accettante deve ancora rispondere dei debiti pregressi, ma solamente fino alla concorrenza dell’importo dell’attivo netto ereditario pervenutogli.
Al riguardo, è da considerare che l’asse ereditario può anche presentarsi gravato di debiti.
Ergo, il passivo ereditario potrebbe superare l’attivo dell’asse ereditario. In questi casi, l’accettazione con beneficio d’inventario rappresenta senz’altro uno strumento di tutela nei confronti del delato, che non voglia rinunciare all’eredità, per non accollarsi una notevole parte dei debiti.
Un esempio pratico è di sicuro suffragio: si ipotizzi un’eredità che presenta beni ereditari (valore attivo ereditario) per euro 500.000,00 e debiti per 750.000,00. Con l’accettazione pura e semplice, può esporre l’erede al pagamento della parte eccedente, ossia euro 250.000,00, con il proprio patrimonio personale. Di contro, il beneficio d’inventario mira a circoscrivere la responsabilità patrimoniale dell’erede, nei limiti previsti dalla legge; ergo, in detto esempio, l’erede beneficiato risponde dei debiti ereditari entro il limite del valore di euro 500.000,00.
Con la recentissima ordinanza n.19318 del 14/07/2025 della Cassazione Civile, sez. II, viene distinto il regime della c.d.” confusione patrimoniale”, caratteristico dell’accettazione pura e semplice, da quello dell’accettazione beneficiata; con quest’ultima, sussiste la separazione patrimoniale e della responsabilità “intra vires hereditatis”, ossia “entro il valore netto dei beni ereditati”.
Altresì, occorre prestare attenzione e non incorrere in un errore comune: beneficio d’inventario non significa che i creditori del de cujus spariscano dalla “scena”, oppure che non possano vantare le loro pretese, nei confronti dell’erede. Con l’ordinanza n. 31737 del 04/12/2025, emessa dalla Cassazione Civile, sez. II, è stato sancito che, l’accettazione beneficiata delimita la responsabilità “intra vires hereditatis”, ma non preclude ai creditori del de cujus di agire nei confronti dell’erede, fermo restando il limite previsto dal beneficio, ai sensi delle vigenti leggi.
L’art. 490 c.c. elenca gli effetti principali, scaturenti dall’accettazione beneficiata:
- L’erede mantiene, verso l’eredità, i diritti e gli obblighi che sussistevano verso il de cujus, salvo quelli che si sono estinti, in seguito al decesso del de cujus medesimo;
- L’erede non è tenuto al pagamento dei debiti ereditari e dei legati, oltre il valore dell’attivo netto ereditario ricevuto;
- I creditori dell’eredità (del de cujus) e i legatari hanno preferenza, sul patrimonio ereditario, rispetto ai creditori dell’erede.
Passando al lato pratico, occorre adottare un comportamento prudenziale, effettuando delle specifiche verifiche quali, ad esempio:
- indagini mirate, relative ai finanziamenti/mutui e altre esposizioni verso le banche;
- verificare, con il supporto di un consulente fiscale di fiducia, l’eventuale esistenza di debiti tributari non ancora prescritti, alla data di apertura della successione, oppure altre passività non desumibili di primo acchito;
- verificare la possibile sussistenza di fidejussioni e garanzie prestate dal de cujus, mentre era in vita;
- indagare su eventuali controversie giudiziarie pendenti, oppure su obbligazioni derivanti dall’attività professionale o imprenditoriale, esercitata dal de cujus mentre era in vita.
V’è da dire che, nelle successioni in cui sia presente un numero cospicuo di beni ereditari, oppure dei debiti, di cui non si conosca l’esatto importo, oppure vi siano più creditori, la procedura può comportare particolari difficoltà, rispetto a una normale accettazione. A tal fine, preme evidenziare che, prima di disporre dei beni ereditari, è opportuno verificare quali atti possano essere compiuti, nel rispetto di determinate procedure, poiché alcuni comportamenti dell’erede possono cagionare delle conseguenze sulla responsabilità patrimoniale, che il beneficio stesso ha l’obiettivo di limitare.
Riepilogando: con l’accettazione dell’eredità con beneficio d’inventario si ottiene una limitazione legale della responsabilità patrimoniale dell’erede, entro il limite del valore dell’attivo netto ereditario.
Preme evidenziare che è necessario soffermarsi su un particolare significativo, importantissimo: nel caso in cui vi siano più coeredi e, allo stesso tempo, un delato scelga la c.d. “accettazione beneficiata”, l’art.510 c.c. prevede che tale condizione porti giovamento a tutti gli altri eredi anche nel caso in cui, qualsiasi delato abbia già compiuto l’inventario.
Ciò non significa che il delato, che intenda rinunciare all’eredità, non possa farlo e neppure che lo stesso delato, qualora abbia già proceduto all’acquisto dell’eredità con l’accettazione semplice, non possa godere di un ampliamento dei propri diritti, secondo la succitata norma codicistica.
Aspetto non trascurabile, è sicuramente quello inerente all’obbligatorietà, prevista ai sensi di leggi vigenti, dell’accettazione dell’eredità con beneficio d’inventario per alcune categorie di soggetti, di seguito elencate, di cui si approfondirà, nel prosieguo del presente articolo:
- I minori e gli interdetti;
- I minori emancipati e gli inabilitati;
- Le persone giuridiche, ad esclusione delle società.
IL LEGISLATORE HA PREVISTO UN’ULTERIORE DISTINZIONE DI MODALITA’ DI ACCETTAZIONE DELL’EREDITA’: ESSA PUO’ ESSERE ESPRESSA O TACITA.
Con l’art. 474 c.c., il Legislatore ha fissato un’ulteriore distinzione, in merito alla tipologia di accettazione dell’eredità, sancendo che essa può essere espressa o tacita.
Inoltre, occorre evidenziare che l’alternativa può essere esercitata solo con l’accettazione semplice, poiché l’accettazione con beneficio d’inventario è esplicita e viene eseguita con una manifestazione di volontà. Pertanto, si può enunciare la manifestazione di accettazione mediante affermazione, realizzata sia mediante un atto pubblico, sia con una scrittura privata autenticata, posta sotto la sorveglianza di un Notaio, nel quale il destinatario affermi la propria intenzione di accettare oppure, compiendo determinati atti/azioni, assuma la posizione di erede.
Gli artt.769 e 771 del Codice di procedura civile riconoscono, non solo il diritto di assistere alla determinazione dell’inventario da chiunque vi sia interessato, ma anche la qualifica professionale del soggetto incaricato di redigere l’atto, rappresentato dal Cancelliere del Tribunale del circondario, o dal Notaio.
In tal modo, tali figure autorizzate a redigere l’inventario, tramite un atto pubblico, preservano una giusta elencazione/apprezzamento dell’eredità, senza incorrere nel rischio di occultamento, da parte di un erede, come stabilito dall’art. 494 c.c..
In sostanza, si può ritenere che ci sia un’accettazione tacita, nel caso in cui sia presente una sottintesa volontà di prendere possesso dell’eredità, tramite l’esecuzione di determinate azioni.
L’art. 476 del Codice Civile prevede in tal senso che, qualora il chiamato a succedere espleti delle attività che, altrimenti non sarebbe autorizzato a compiere, in qualità di erede, si può ritenere che abbia accettato tacitamente.
Pertanto, in mancanza di una dichiarazione esplicita, si evince l’accettazione dell’eredità, con un atto che denota la volontà di prendere possesso del patrimonio in eredità. Inoltre, potrebbe verificarsi il caso in cui si acquisisca un’eredità, in assenza di manifestazione di volontà o lasciato intendere una sua accettazione, da parte dell’erede.
Ciò può accadere quando un soggetto si trova in possesso di alcuni beni ereditari e non effettua, nel termine di tre mesi, a decorrere dall’apertura della successione o dalla devoluzione, l’inventario dei beni.
A tal proposito, l’art. 485 c.c. definisce l’erede l’interessato un “puro e semplice”. Detta conseguenza discende dall’applicazione della legge, in quanto, secondo il nostro ordinamento, con la materiale detenzione dei beni ereditari, si acquisisce automaticamente la qualità di erede.
In base all’art. 527 c.c., un’altra possibilità di acquisto diretto dell’eredità si verifica se i soggetti chiamati all’eredità celano, oppure occultano dei beni pertinenti l’asse ereditario.
In questo caso, se tali individui desiderassero, in seguito, rinunciare all’eredità, sarebbero comunque costretti a diventare eredi puri e semplici, perdendo la facoltà di rinunciarvi.
Si precisa che, queste azioni devono essere compiute nel lasso di tempo, intercorrente tra la data di apertura della successione e l’eventuale rinuncia all’eredità; inoltre, l’occultamento può essere visto come un annullamento della rinuncia e, di conseguenza, un atto sufficiente a completare l’acquisizione dell’eredità. Nell’eventualità in cui altri coeredi abbiano già proceduto ad accettare l’eredità, la sottrazione od occultamento diventerebbero degli atti illeciti.
Secondo la recente sentenza n. 36080 del 23/11/2021, pronunciata dalla Cassazione Civile, sez. VI “il chiamato all’eredità, che è nel possesso dei beni ereditari, non può rinunciare all’eredità in maniera efficace, nei confronti dei creditori ereditari, se non redige l’inventario, entro tre mesi dal giorno di apertura della successione, oppure dal giorno del ricevimento della notizia del decesso del de cuius”.
È evidente che, alla base del principio enunciato dalla Suprema Corte nella pronuncia succitata, vi è l’esigenza di tutelare i terzi, poiché ricorre il potenziale pericolo della sottrazione dei beni ereditari, da parte di chi, in seguito, rinuncia all’eredità; è innegabile che, con tale comportamento, si pregiudica la soddisfazione dei creditori del de cuius.
I TERMINI ENTRO CUI DEVE ESSERE REDATTO L’INVENTARIO VARIANO IN RELAZIONE AL POSSESSO O NON POSSESSO DEI BENI EREDITARI, DA PARTE DEL CHIAMATO ALL’EREDITA’.
Fermo restando il termine di 10 anni, previsto dalle vigenti leggi, per accettare o meno l’eredità, per quanto riguarda i termini per redigere l’inventario, essi variano secondo il possesso o non possesso dei beni ereditari, da parte del chiamato all’eredità.
Innanzitutto, occorre precisare che la dichiarazione di accettazione con beneficio d’inventario deve essere preceduta, oppure seguita dall’inventario.
L’art. 485 c.c. prevede che, nel caso in cui il chiamato sia in possesso dei beni ereditari, l’inventario deve essere redatto entro il termine di tre mesi, dalla data di apertura della successione, coincidente con il decesso del de cujus, oppure dalla presa d’atto della notizia dell’eredità. Qualora il chiamato abbia iniziato la redazione dell’inventario, senza completarlo entro tale termine, può ottenere dal Tribunale competente territorialmente, nell’ambito della circoscrizione dell’ultimo domicilio del de cujus, una proroga che non può superare i tre mesi, in particolari gravi circostanze. Nel caso in cui il chiamato non riesca a completare l’inventario, entro i termini fissati dal Tribunale, viene considerato erede puro e semplice; ergo, il chiamato risponde anche con il proprio patrimonio personale per i debiti del de cujus.
Nel caso in cui, invece, il chiamato non sia in possesso dei beni ereditari, la disciplina è regolata da quanto previsto dall’art. 487 c.c. .
In tale situazione, occorre anche tenere conto del momento in cui viene resa la dichiarazione di accettazione dell’eredità e quello in cui viene formato l’inventario.
Riassumendo, si può affermare che occorre tenere presenti alcuni elementi salienti:
- il termine di 10 anni previsto per l’accettazione dell’eredità non deve essere confuso con i termini per redigere l‘inventario;
- il possesso dei beni ereditari può determinare una particolare urgenza della posizione del chiamato;
- la dichiarazione di accettazione dell’eredità beneficiata e la redazione dell’inventario devono essere due azioni coordinate, rispettandone la sequenza e i termini previsti dalle vigenti leggi.
PRESENTAZIONE DELLA DICHIARAZIONE DI ACCETTAZIONE DELL’EREDITA’ BENEFICIATA E REDAZIONE DELL’INVENTARIO.
L’accettazione dell’eredità beneficiata avviene nel rispetto di una procedura formale. Invero, non è sufficiente una dichiarazione informale, da parte del chiamato, con la quale attesti di voler rispondere dei debiti ereditari, nel limite del valore dell’asse ereditario. Ciò, in quanto l’art. 484 c.c. prevede che, tale dichiarazione deve essere ricevuta da un Notaio oppure dal Cancelliere del Tribunale territorialmente competente, nell’ambito della circoscrizione in cui si è aperta la successione.
Questa operazione è unilaterale e comprende soltanto la manifestazione dell’erede; di conseguenza, non può essere subordinata ad un dato periodo di tempo o a clausola alcuna, né è consentito accettare in parte l’eredità.
Tale dichiarazione deve essere inserita nel Registro delle Successioni, che viene conservato presso il Tribunale; nel caso in cui, invece, ci si avvalga del Notaio, è il professionista che provvede a trasmettere gli atti al Tribunale.
A seguire, entro un mese, saranno effettuate le trascrizioni alla Conservatoria dei Registri Immobiliari, da parte del Cancelliere del Tribunale, o del Notaio, nel caso in cui vi siano degli immobili.
Tale trascrizione permette all’erede di pagare i creditori e di soddisfare i legati.
Alla dichiarazione di accettazione con beneficio d’inventario, si affianca la redazione dell’inventario, che può essere successivo o precedente alla dichiarazione stessa, la cui redazione deve essere effettuata secondo quanto disposto dal codice di procedura civile. La sua redazione è un requisito importante, al fine di poter disporre degli effetti conseguenti all’accettazione beneficiata. Pertanto, è essenziale che tale precetto normativo sia adottato, con l’obiettivo di assicurare i diritti dei beneficiari.
Con la redazione dell’inventario, si individuano i beni ereditari, documentando la composizione dell’asse ereditario.
Sintetizzando, la procedura può essere riassunta come segue:
- valutazione della posizione del chiamato, se in possesso o meno dei beni ereditari ed effettuare la verifica dei termini da applicare;
- effettuare la dichiarazione formale di accettazione beneficiata davanti ad un Notaio, oppure al Cancelliere del Tribunale di competenza territoriale;
- redazione dell’inventario, nel rispetto delle modalità indicate dalle vigenti leggi;
- conseguente successiva gestione del patrimonio ereditario, nel rispetto di quanto previsto in materia dell’eredità beneficiata.
Pur adempiendo all’obbligo di dichiarazione formale di accettazione beneficiata, da rendere davanti al Notaio, oppure al Cancelliere del Tribunale territorialmente competente, nonché a redigere l’inventario, occorre prestare attenzione a determinati comportamenti successivi, che possono determinare la decadenza dal beneficio d’inventario.
Un caso tipico è quello disciplinato dall’art. 493 c.c.; tale norma codicistica prevede che l’erede decade dal beneficio, qualora venda oppure iscriva un pegno o un’ipoteca sui beni ereditari, oppure patteggi relativamente a tali beni, senza la previa imprescindibile autorizzazione giudiziaria, con il mancato rispetto delle forme prescritte dalle vigenti leggi. Per quanto riguarda i beni mobili, tale norma codicistica prevede che l’autorizzazione giudiziaria non è più necessaria, decorsi 5 anni dalla dichiarazione di accettazione con beneficio d’inventario.
Altresì, secondo l’art. 494 c.c., l’erede decade dal beneficio qualora, con malafede, ometta di indicare nell’inventario dei beni ereditari, nonché indichi delle passività ereditarie inesistenti.
Ne consegue che, prima di vendere un immobile, oppure prendere delle iniziative sui beni ereditari, è consigliabile affidarsi alla consulenza specifica del Notaio, oppure di un professionista con una consolidata esperienza in ambito successorio, al fine di verificare con attenzione quale procedura debba essere adottata, nel caso specifico.
Qualora vi sia una situazione particolare, con passività la cui entità comporti una difficoltosa quantificazione e, contemporaneamente l’erede volesse vendere velocemente, si ritiene opportuno procedere con cautela, come di seguito indicato:
- definire l’entità delle passività ereditarie, prima di procedere a distribuire i beni ereditari;
- verificare gli adempimenti necessari, prima di compiere degli atti di disposizione;
- evitare di disporre di pagamenti od operazioni sui beni ereditari, senza considerare le regole da applicare all’eredità beneficiata.
LA LEGGE PREVEDE L’OBBLIGATORIETA’ DELL’ACCETTAZIONE CON BENEFICIO D’INVENTARIO IN PARTICOLARI CASI: ESAME SOMMARIO
Il Legislatore ha prestato particolare attenzione, a tutela dei c.d. “soggetti incapaci”, nonché per gli enti, al fine di salvaguardare il loro patrimonio personale, qualora assumano la veste di erede.
Per essi, l’accettazione con beneficio d’inventario è obbligatoria. Essa viene imposta per le eredità destinate ai minori e interdetti (art.471 c.c.), ai minori emancipati e inabilitati (art. 472 c.c.) e alle persone giuridiche pubbliche e private (escluse le società), alle associazioni riconosciute, alle fondazioni, ai comitati, agli enti ecclesiastici e agli enti non riconosciuti (art.473 c.c.).
Per tutti i soggetti sopracitati, come disposto dall’art. 471 e seguenti c.c., qualora l’accettazione non venga fatta con beneficio d’inventario, l’erede decade dal beneficio stesso.
Un’unica eccezione è stata prevista dalla Cassazione Civile, sez. II, con la sentenza n.24813 del 08/10/2008 inerente al caso della fondazione, che nasce per disposizione del testatore, il quale le destina il proprio patrimonio.
In siffatta ipotesi, l’art. 473 c.c. non può essere applicato, poiché l’ente non possiede un patrimonio esistente, tale da confondersi con quello del de cujus. Ergo, la fondazione acquisisce i beni con la propria costituzione.
Richiamando quanto più sopra argomentato, in merito alla decadenza dal beneficio, si precisa che, per gli enti no profit, questa è una sanzione gravissima, poiché la decadenza determina la confusione del patrimonio dell’ente, con quello del de cujus, assumendo l’ente una responsabilità illimitata per i debiti ereditari.
Recentemente, ci siamo occupati dei c.d. “soggetti incapaci”, con la pubblicazione sul nostro sito web, in data 31/08/2026, dell’articolo dal titolo “Circonvenzione di incapace”, reperibile al seguente link internet https://notaiosibille.it/circonvenzione-di-incapace/, cui si rimanda il lettore, a titolo di corredo del presente articolo.
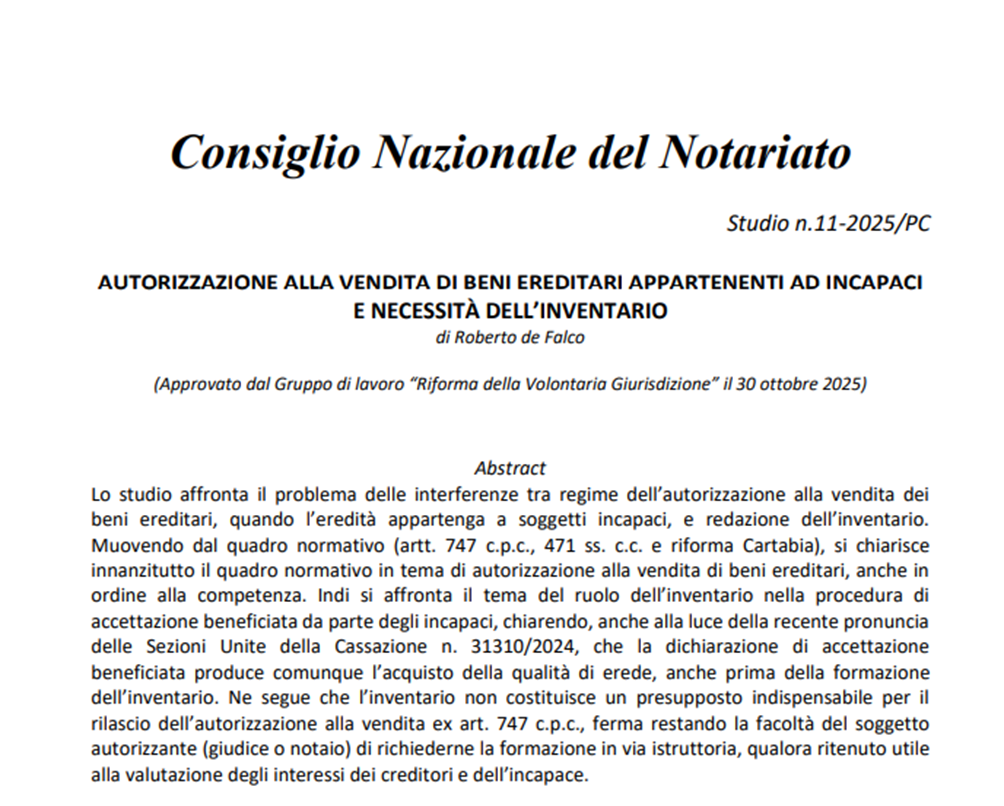
Altresì, di particolare interesse, è il recentissimo Studio n.11-2025/PC emanato dal Consiglio Nazionale del Notariato, dedicato all’”Autorizzazione alla vendita di beni ereditari appartenenti ad incapaci e necessità dell’inventario”, reperibile al seguente link internet:
https://www.notariato.it/wp-content/uploads/Studio11-2025PCrdf.pdf
Di seguito, con copia/incolla, viene riprodotta fedelmente la premessa del succitato Studio.
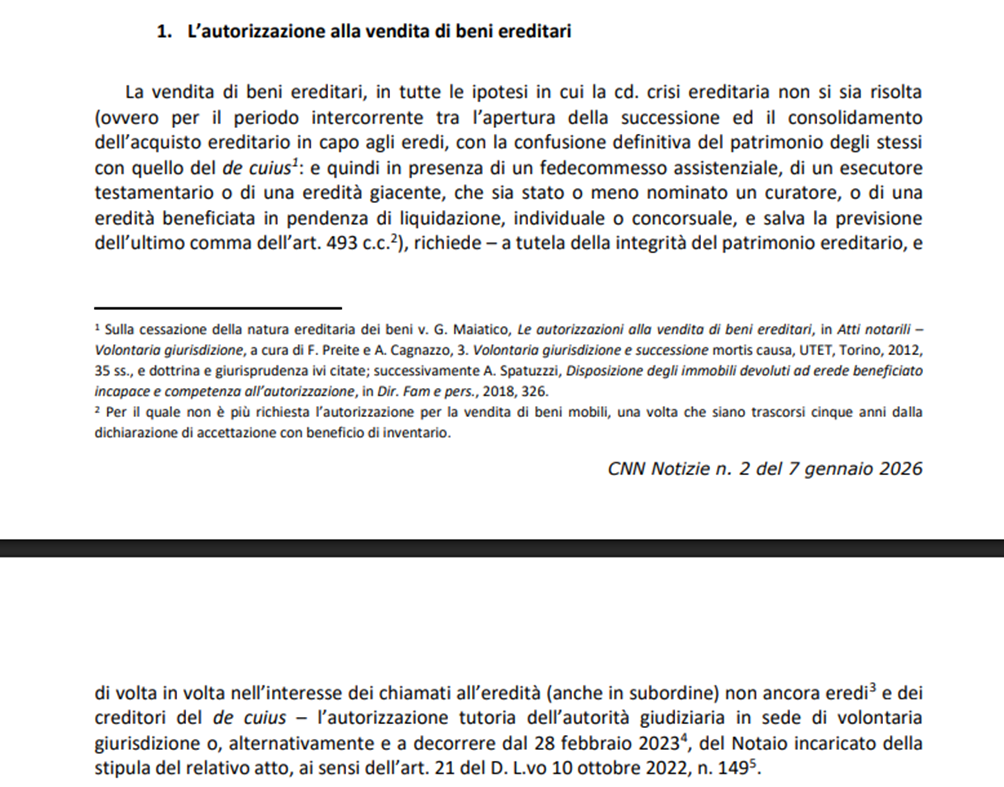
Un aspetto peculiare è rivestito dal paragrafo 1., avente quale titolo “L’autorizzazione alla vendita dei beni ereditari”.
Di seguito, con copia/incolla, viene riportato fedelmente un estratto di tale paragrafo, da cui si evince che, per la vendita dei beni ereditari appartenenti ai soggetti disciplinati dagli artt. 471 e seguenti del c.c., è prevista la preventiva autorizzazione tutoria dell’autorità giudiziaria “…………..o, alternativamente e a decorrere dal 28 febbraio 2023, del Notaio incaricato della stipula del relativo atto, ai sensi dell’art. 21 del D.Lvo.10 ottobre 2022, n.149”. (Riforma Cartabia).
A puro titolo di corredo, si richiama l’attenzione al seguente link internet, reperito dal sito web del Tribunale di Milano https://tribunale-milano.giustizia.it/it/autorizzazione.page, dal titolo: “Autorizzazione vendita eredità beneficiate”.
Da esso si evince quanto segue, estrapolando la parte iniziale, della relativa pagina web:
“Gli eredi che hanno accettato con beneficio d’inventario hanno l’obbligo di chiedere le autorizzazioni al Giudice della successione per compiere atti di vendita o comunque di straordinaria amministrazione relative sia ai beni mobili (entro 5 anni dall’accettazione) sia agli immobili caduti in successione.
La violazione di tale obbligo comporta la decadenza dell’erede dal beneficio d’inventario e, di conseguenza, l’erede deve rispondere dei debiti dell’eredità anche con il proprio patrimonio personale.
Normativa di riferimento
Art.493 c.c. e 747 c.p.c.”
SECONDO UNA RECENTE ORDINANZA DELLA CASSAZIONE A SEZIONI UNITE, CON L’ACCETTAZIONE DEL BENEFICIO D’INVENTARIO DA PARTE DEL GENITORE, IL MINORE ACQUISISCE LA QUALITA’ DI EREDE, ANCHE SENZA LA FORMAZIONE DELL’INVENTARIO. ESSO PUO’ ESSERE REDATTO, UNA VOLTA CHE SARA’ RAGGIUNTA LA MAGGIORE ETA’, NEL RISPETTO DEI TERMINI DI LEGGE PREVISTI.
Come più sopra trattato, l’art. 471 c.c. prevede che le eredità devolute ai minori e agli interdetti, non possono essere accettate, se non con il beneficio d’inventario.
Altresì, nel caso del minore, oltre all’accettazione dell’eredità con tale modalità, occorre richiedere anche l’autorizzazione giudiziaria, prevista dall’art. 320 c.c. .
Con l’art. 489 c.c., il Legislatore è intervenuto introducendo una disciplina, atta a proteggere/tutelare il minore. Quest’ultimo non decade dal beneficio, mentre permane la minore età, nel caso in cui non rispetti i termini ordinari (3 mesi dalla data di apertura della successione o dalla presa d’atto della notizia dell’eredità) per la redazione dell’inventario; altresì, dispone che esso venga redatto, una volta che il soggetto abbia raggiunto la maggiore età, entro i termini di legge previsti per il caso de quo.
Sul punto è intervenuta la Cassazione Civile, a Sezioni Unite, con la pronuncia della sentenza n.31310 del 06/12/2024, con la quale ha sancito che, qualora il rappresentante legale abbia validamente dichiarato l’accettazione con beneficio, il minore acquista la qualità di erede, anche nel caso in cui l’inventario non sia stato redatto. Ne consegue che, la mancata redazione dell’inventario non fa perdere l’efficacia all’accettazione compiuta e, nel periodo di permanenza nella minore età, il minorenne non diventa erede puro e semplice.
Conseguita la maggiore età, l’erede deve prestare particolare attenzione all’art. 489 c.c. succitato. Detta norma, infatti, gli concede un anno di tempo, dal conseguimento della maggiore età, per adempiere ai dettami previsti dal beneficio. Decorso tale termine di un anno, qualora il soggetto che ha raggiunto la maggiore età non ottemperi a quanto previsto dalla legge, viene meno il beneficio e, conseguentemente, la sua responsabilità patrimoniale per i debiti ereditari non sarà più limitata al valore dei beni ereditati.
Inoltre, secondo la succitata pronuncia della Cassazione a Sezioni Unite, l’accettazione con beneficio, effettuata dal rappresentante legale, resta definitiva; ne consegue che il maggiorenne non può considerarsi ancora “chiamato” all’eredità e scegliere successivamente di rinunciare eventualmente all’eredità, poiché l’eredità era già stata accettata dal rappresentante legale.
Sotto il profilo pratico, con l’avvicinarsi del raggiungimento della maggiore età, è importante verificare lo stato della successione: inventario, termini entro cui redigerlo e atti già compiuti, poiché la mancata osservanza delle norme previste dalla legge può avere riflessi sulla responsabilità patrimoniale del minore, diventato maggiorenne.
E’ probabile che l’argomento trattato nel presente articolo, di primo acchito, richieda un maggiore approfondimento, apparendo di difficile comprensione. L’accettazione dell’eredità con beneficio d’inventario, essendo una delle possibilità che può adottare il chiamato all’eredità, richiede necessariamente un prudenziale ed imprescindibile affiancamento del Notaio di fiducia che, con la sua maturata esperienza professionale pluriennale, sarà in grado di consigliare al meglio ogni singolo Cliente, con l’assistenza e la dedizione che necessita ogni caso specifico.